 |
Hoje é Domingo, 18 de Outubro de 2026.
|
Hoje é Domingo, 18 de Outubro de 2026.

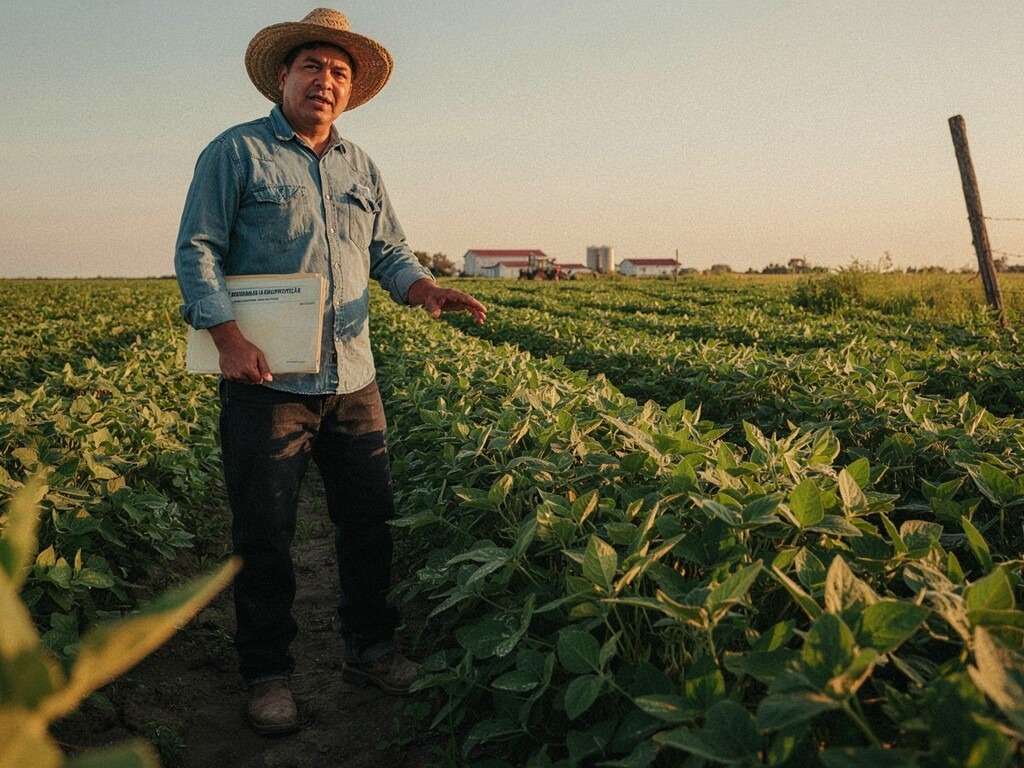 Seguro rural pode ajudar produtores a reduzir os impactos financeiros provocados por perdas na produção (Foto: Divulgação)
Por: Editorial | 30/09/2026 08:39
O seguro rural é uma ferramenta importante para proteger produtores contra prejuízos provocados por eventos que podem comprometer uma safra ou atividade agropecuária. Seca, excesso de chuva, granizo, geada e outros fenômenos podem causar perdas significativas e afetar diretamente o planejamento financeiro das propriedades.
O problema surge quando ocorre um evento previsto na apólice e, mesmo após a comunicação do sinistro, a seguradora recusa o pagamento da indenização. Nesses casos, é importante saber que a negativa administrativa não significa, necessariamente, que o produtor perdeu o direito à cobertura.
A análise depende das condições estabelecidas no contrato, das circunstâncias do sinistro e das provas disponíveis. Desde dezembro de 2025, os contratos de seguro passaram a contar com regras específicas previstas na Lei nº 15.040/2024, que estabelece, entre outros pontos, critérios para interpretação de cláusulas que limitam ou excluem direitos do segurado.
Cláusulas restritivas exigem atenção
Uma das situações que pode gerar discussão ocorre quando a seguradora utiliza determinada cláusula para justificar a recusa da indenização. A legislação estabelece que cláusulas relacionadas à exclusão de riscos ou à limitação de direitos devem ser interpretadas de maneira restritiva.
Isso significa que a seguradora precisa demonstrar os fatos que justificariam a aplicação da exclusão. Uma alegação genérica de descumprimento das condições da apólice, por exemplo, pode não ser suficiente para afastar automaticamente a obrigação de indenizar.
A jurisprudência do Superior Tribunal de Justiça também possui entendimentos relacionados à responsabilidade da seguradora de comprovar circunstâncias que afastem a cobertura contratada.
Perícia pode ser decisiva
Nos seguros agrícolas, a avaliação técnica do prejuízo tem papel importante. Depois da comunicação do sinistro, a seguradora costuma realizar uma vistoria para verificar as condições da área, identificar a causa das perdas e calcular eventual indenização.
Quando o laudo apresenta conclusões genéricas, contraditórias ou não considera elementos importantes da produção, o documento pode ser questionado. Fotografias da lavoura, registros climáticos, documentos agronômicos, notas fiscais de insumos, mapas de produtividade e outros registros podem ajudar a demonstrar a origem dos prejuízos.
Em determinadas situações, uma perícia judicial também pode ser realizada para esclarecer a causa das perdas e verificar se o evento ocorrido estava efetivamente protegido pela apólice.
Agravamento do risco
Outro argumento que pode aparecer nas negativas é o suposto agravamento do risco. A legislação prevê consequências para situações em que o segurado agrava intencionalmente e de forma relevante o risco contratado.
Entretanto, a aplicação dessa regra depende da análise das circunstâncias concretas. É necessário verificar se houve efetivamente agravamento relevante do risco e se existe relação entre essa situação e o prejuízo ocorrido.
O que fazer após a negativa
Ao receber uma negativa da seguradora, o produtor deve solicitar a fundamentação completa da decisão e reunir todos os documentos relacionados ao contrato e ao sinistro.
Entre os documentos importantes estão a apólice, comprovantes de pagamento do seguro, comunicação do sinistro, laudos de vistoria, fotografias da área atingida, documentos técnicos, registros climáticos, notas fiscais de insumos e mapas de produtividade.
Também é recomendável preservar as condições da área atingida para permitir novas avaliações, sempre que isso for possível e não prejudicar medidas necessárias para reduzir os prejuízos ou preservar a produção.
A análise de um profissional especializado pode ajudar a verificar se a negativa está de acordo com as condições contratadas e com a legislação. Dependendo do caso, o conflito pode ser resolvido administrativamente ou levado à Justiça.
Negativa não encerra necessariamente o caso
Nem toda recusa de indenização é indevida. A seguradora pode negar a cobertura quando houver fundamento contratual e jurídico para isso. Por outro lado, a simples comunicação da negativa também não encerra automaticamente a discussão sobre o direito do produtor.
A apólice, os laudos técnicos, os documentos da propriedade e as circunstâncias do sinistro precisam ser analisados em conjunto. Quando existem divergências entre a justificativa apresentada pela seguradora e as provas disponíveis, pode haver espaço para contestação.
Para o produtor rural, conhecer as regras do seguro e manter documentação organizada é uma forma de reduzir riscos e preservar seus direitos. Em uma atividade sujeita a eventos climáticos e grandes investimentos, a correta aplicação da cobertura pode ser fundamental para a continuidade da produção. Com informações: Campo Grande News
Divulgue sua marca conosco!
Sua empresa quer mais visibilidade e alcance de público? Entre em contato e anuncie conosco.
WhatsApp: (67) 2102-1069 Fixo (67) 2102-1089
Leve sua marca mais longe e conquiste novos clientes!