 |
Hoje é Quarta-feira, 18 de Novembro de 2026.
|
Hoje é Quarta-feira, 18 de Novembro de 2026.

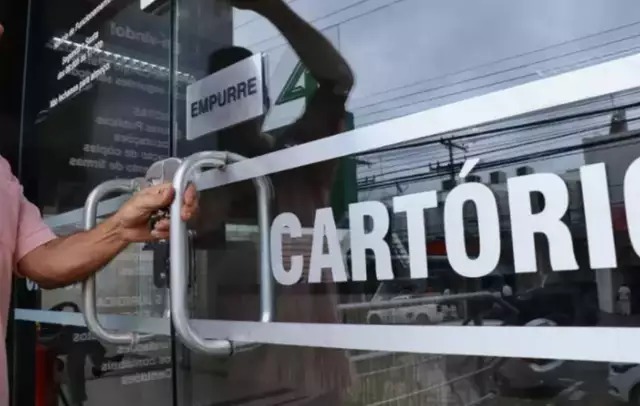 Entrada de cartório em Campo Grande. Projeto do governo estadual prevê mudanças nas alíquotas do imposto sobre heranças e doações em Mato Grosso do Sul a partir de abril de 2027 (Foto: Clayton Neves/Campo Grande News).
Por: Editorial | 18/11/2026 10:51
O planejamento de quem pretende deixar ou receber um patrimônio em Mato Grosso do Sul poderá ganhar novas regras a partir de 2027. Uma proposta apresentada pelo governo estadual prevê mudanças na cobrança do Imposto sobre Transmissão Causa Mortis e Doação (ITCD), com alíquotas progressivas e redução da carga tributária em diferentes faixas de valores.
O projeto foi encaminhado à Assembleia Legislativa na terça-feira (17) e estabelece que as novas regras entrem em vigor em 1º de abril de 2027, caso sejam aprovadas pelos deputados estaduais.
Atualmente, o imposto possui alíquota fixa de 6% sobre heranças e 3% nas doações, respeitadas as hipóteses de isenção previstas em lei. Com a proposta, a cobrança passará a variar de acordo com o valor recebido, sendo de 2% a 6% para heranças e de 1% a 3% para doações.
No caso das heranças, os primeiros R$ 50 mil sujeitos à tributação terão cobrança de 2%. Para a parcela entre R$ 50 mil e R$ 100 mil, o percentual será de 4%. Já os valores que ultrapassarem R$ 100 mil estarão sujeitos à alíquota de 6%.
Nas doações, a divisão seguirá os mesmos limites financeiros, mas com percentuais menores. A primeira faixa terá tributação de 1%, a segunda de 2% e a terceira de 3%. As isenções previstas na legislação continuarão sendo consideradas antes da aplicação das alíquotas.
Como ficará o cálculo
A mudança poderá representar economia para quem receber bens ou valores. Em uma herança tributável de R$ 200 mil, por exemplo, o imposto atualmente calculado em R$ 12 mil cairia para R$ 9 mil com o novo modelo.
Nesse cenário, seriam cobrados R$ 1 mil sobre os primeiros R$ 50 mil, outros R$ 2 mil sobre a faixa seguinte e R$ 6 mil sobre os R$ 100 mil restantes.
Nas doações de R$ 200 mil, a cobrança passaria de R$ 6 mil para R$ 4,5 mil. Os exemplos consideram operações tributáveis isoladamente e sem aplicação de isenções.
Pelas regras propostas, o cálculo das heranças levará em consideração a parcela destinada individualmente a cada herdeiro ou beneficiário. Nas doações, será observado o montante transferido por cada doador. Heranças e doações também terão apurações independentes.
Doações realizadas em sequência
Outro ponto importante do projeto trata das transferências de patrimônio realizadas repetidamente pela mesma pessoa. A proposta determina que os valores doados por um mesmo doador sejam somados dentro de um período de 12 meses.
Caso o total ultrapasse o limite de isenção, o imposto será recalculado considerando as operações realizadas nesse intervalo. Eventuais valores já recolhidos serão descontados da quantia devida.
Os montantes anteriores serão considerados pelo valor original, sem correção monetária. O pagamento complementar deverá ocorrer dentro do prazo estabelecido para a doação que provocou a perda da isenção, sem cobrança de juros ou multa por atraso até essa data.
A regra será aplicada exclusivamente às doações realizadas a partir de 1º de abril de 2027.
Alterações envolvendo usufruto
A proposta também esclarece que não haverá incidência do ITCD quando ocorrer a extinção ou renúncia do usufruto e de outros direitos reais que resultem na consolidação da propriedade plena.
O usufruto permite que uma pessoa utilize determinado bem ou receba os rendimentos produzidos por ele, mesmo quando a propriedade pertence legalmente a outra pessoa.
Com a alteração, o governo pretende encerrar a cobrança remanescente de um terço do imposto relacionada a doações com reserva de usufruto realizadas antes da mudança legislativa de 2021.
A nova disposição será válida para situações de consolidação da propriedade ocorridas a partir de abril de 2027. Entretanto, valores referentes a períodos anteriores continuarão exigíveis, sem previsão de devolução ou compensação dos pagamentos já realizados.
Governo estima redução na arrecadação
De acordo com as projeções apresentadas pelo Executivo estadual, as mudanças poderão provocar uma redução de R$ 13,8 milhões na arrecadação em 2027. Para 2028, a estimativa é de R$ 20,2 milhões, enquanto em 2029 o impacto poderá alcançar R$ 22,3 milhões.
O cálculo não considera integralmente todos os efeitos das alterações. Entre os fatores ainda não incorporados estão a soma das doações realizadas no período de 12 meses, que poderá ampliar a arrecadação, e as mudanças nos critérios de aplicação das faixas tributárias, que podem produzir efeitos de redução.
O texto também prevê regras de imunidade para transferências e doações destinadas a instituições sem fins lucrativos que desenvolvam atividades de interesse público e relevância social, desde que cumpridos os requisitos estabelecidos pela legislação federal.
Outra previsão esclarece a incidência do imposto sobre bens móveis, títulos e créditos localizados em outros estados, quando o falecido tinha domicílio em Mato Grosso do Sul ou quando o doador residia no território sul-mato-grossense.
Essas últimas disposições, assim como as regras de imunidade, deverão produzir efeitos a partir da publicação da lei, caso o projeto seja aprovado.
A proposta faz parte de um conjunto de medidas fiscais e administrativas apresentado pelo governador Eduardo Riedel (PP). Agora, o texto depende da análise e votação dos parlamentares estaduais antes de qualquer mudança efetiva na cobrança do imposto. Com informações: Campo Grande News
Divulgue sua marca conosco!
Sua empresa quer mais visibilidade e alcance de público?
Entre em contato e anuncie conosco.
WhatsApp: (67) 2102-1069 Fixo (67) 2102-1089